
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
.jpg)
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
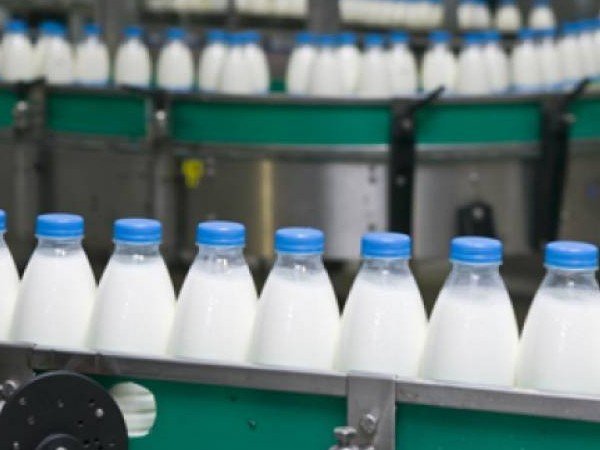
أحكام وحساب زكاة مشروع إنتاج الألبان
أحكام وحساب زكاة مشروع إنتاج الألبان قد يكون الغرض من اقتناء الأنعام إنتاج الألبان وبيعها ( وليس التوالد والتكاثر كما سبق البيان والإيضاح ) ، فيطبق على تلك المشروعات أحكام زكاة المستغلات على النحو التالى : (1) ـ لا تخضع الأنعام المقتناة لدرِّ الألبان للزكاة لأنها من عروض القنية ، ولكن يخضع إنتاجها من الألبان وكذلك التوالد المباع إن وجد . (2) ـ يُقَوَّم الإنتاج من الألبان خلال الحول على أساس القيمة البيعية له ، وهو على أحد حالتين : إماّ قد بيع فعلاً ، وأما قد يكون بالمخازن تحت البيع وكليهما يدخل فى نطاق الإنتاج ويخضعا للزكاة . (3) ـ يخصم من قيمة الإنتاج السنوى : النفقات والمصروفات ومنها على سبيل المثال : تكلفـــة الأعلاف ، وأجور الكلافين ، وإيجار الحظائر ، والضرائب والرسوم ، ومصاريف البيع والتوزيع ، والمصروفات الإدارية ، وما فى حكم ذلك . (4) ـ يخصم كذلك من قيمة الإنتاج السنوى الديون المسددة فعلاً ونفقات المعيشة الفعلية إذا لم يوجد مصدراً آخراً للإيراد . (5) ـ يمثل صافى قيمة الإنتاج وعاء الزكاة ، والذى يحسب بالمعادلة : وعاء الزكاة = [ قيمة الإنتاج ـ ( النفقات والمصروفات + والديون المسددة + ونفقات الحاجات الأصلية إن وجدت ) ] (6) ـ ويقارن الوعاء بالنصاب ، ونصاب زكاة المستغلات ما يعادل 85 جراما من الذهب حسب السعر السائد وقت حلول الزكاة ، فإذا وصل الوعاء النصاب تحسب الزكاة . (7) ـ نسبة الزكاة 2.5 % هـ أو 2.575 % م وهذا ماأخذت به الهيئة الشرعية للزكاة ويرى الدكتور القرضاوى أن نسبة زكاة المستغلات 10% من الصافى . (8) ـ يحسب مقدار الزكاة عن طريق ضرب الوعاء فى نسبة الزكاة . ويوجد فى الصفحة التالية نموذج تطبيقى للأحكام السابقة . u ـ نموذج تطبيقى على حساب زكاة نشاط إنتاج الألبان لو فرض أن الدكتور أحمد غلاب يمتلك مزرعة أبقار لإنتاج الألبان ، وحصل المحاسب علي البيانات والمعلومات الاتية في نهاي الحول لأغراض حساب الزكاة . قيمة الإنتاج من الألبان طول العام 100000 جنيه ـ قيمة الإنتاج من التوالد المباع طول العام 40000 جنيه ـ إيرادات أخرى للمزرعة ( ثانوية ) 10000 جنيه ـ نفقات الأعلاف 25000 جنيه ـ أجور ومكافآت العاملين 15000 جنيه ـ مصاريف التسويق 3000 جنيه ـ مصاريف إدارية 2000 جنيه ـ سداد قسط شراء آلة حليب 10000 جنيه ـ نفقات المعيشة 15000 جنيه ـ يقدر سعر جرام الذهب 50 جنيهاً ـ لدى المزرعة نظام محاسبى متكامل . . ـ تقدر الأصول الثابتة بالمزرعة بمبلغ 3000000 جنيه ـ ليس لدى الدكتور أحمد غلاب موارد أخرى للإنفاق على حاجاته المعيشية . ـ تستهلك الأصول الثابتة بنسبة 10 % سنويا قسط ثابت . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط مشروعات استصلاح الأراضى الزراعيةأحكام وحساب زكاة الزروع والثمارأحكام زكاة العقارات بقصد السُّكْنىَ
